Vendre un ebook en tant que particulier : statut, impôts et plateformes (2026)
Peut-on vendre son ebook sans créer d’entreprise ? Régime artiste-auteur, micro-entreprise, seuil de 305 €, TVA, KDP, Kobo, Gumroad ou vente directe : ce que dit la loi en France et ce que vous gardez vraiment sur chaque vente.
Par Équipe DurlancePublié le Prix vérifiés le 8 min de lecture
Cet article contient des liens affiliés, signalés. Ils ne changent pas nos recommandations. En savoir plus
L’essentiel (4 points)
- Vendre votre propre ebook, même quelques exemplaires, crée des revenus à déclarer : il n’existe pas de seuil officiel en dessous duquel on reste un simple « particulier ».
- La voie prévue pour un auteur qui vend sa propre œuvre est le régime des artistes-auteurs (autoédition) : SIRET, déclaration en BNC et déclaration annuelle à l’URSSAF. Pas besoin de créer une société.
- Les seuils de 2 000 € et 30 ventes concernent seulement ce que les plateformes transmettent au fisc. Ce ne sont pas des seuils d’imposition.
- Sur un ebook à 20 €, vous gardez environ 6,60 € via Amazon KDP, environ 17,50 € via Gumroad et environ 19,45 € en vente directe (Systeme.io + Stripe), avant impôts et cotisations.
Sommaire (12 parties)
L’essentiel
- Vendre votre propre ebook, même quelques exemplaires, crée des revenus à déclarer : il n’existe pas de seuil officiel en dessous duquel on reste un simple « particulier ».
- La voie prévue pour un auteur qui vend sa propre œuvre est le régime des artistes-auteurs (autoédition) : SIRET, déclaration en BNC et déclaration annuelle à l’URSSAF. Pas besoin de créer une société.
- Les seuils de 2 000 € et 30 ventes concernent seulement ce que les plateformes transmettent au fisc. Ce ne sont pas des seuils d’imposition.
- Sur un ebook à 20 €, vous gardez environ 6,60 € via Amazon KDP, environ 17,50 € via Gumroad et environ 19,45 € en vente directe (Systeme.io + Stripe), avant impôts et cotisations.
Vous avez écrit un ebook et vous voulez le vendre, sans forcément créer une entreprise. Sur Google, presque aucun résultat ne répond à la vraie question : qu’est-ce qu’on a le droit de faire en tant que particulier, et qu’est-ce qu’on doit déclarer ?
Ce guide répond à cette question pour la France, puis compare ce que vous gardez vraiment sur chaque vente selon la plateforme.
Comment nous avons préparé ce guide. C’est un guide documenté, fondé sur les sources officielles (service-public.gouv.fr, economie.gouv.fr, impots.gouv.fr, URSSAF, Sécurité sociale des artistes-auteurs, BOFiP) et sur les pages officielles des plateformes, consultées le 29 septembre 2026. Il ne remplace pas l’avis d’un expert-comptable. Les calculs sont des illustrations simplifiées.
La réponse courte
- Oui, vous pouvez vendre votre ebook sans créer de société.
- Non, vous ne pouvez pas le vendre « au noir » parce que les montants sont petits. Un revenu accessoire est imposable quel que soit son montant (service-public.gouv.fr, F31725).
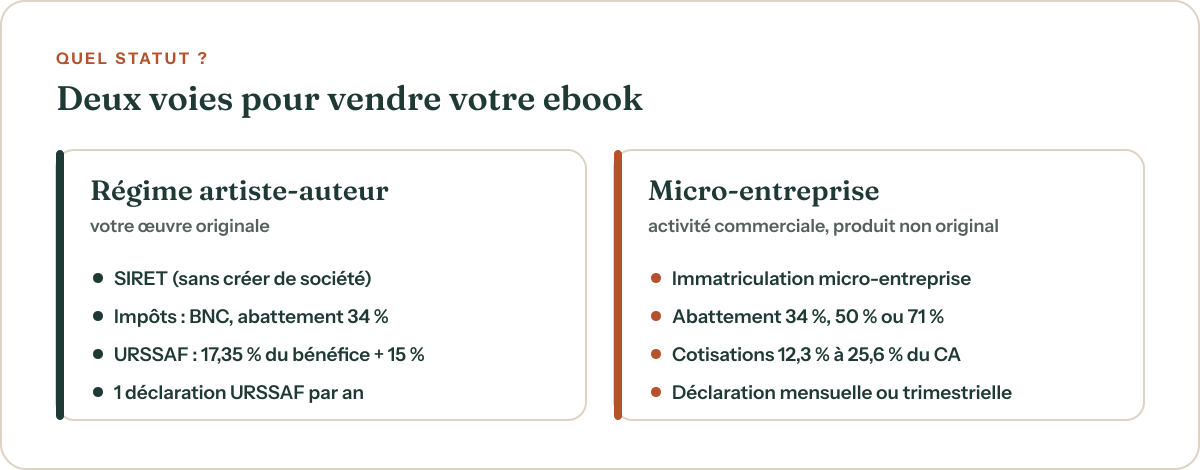
- Pour votre propre œuvre, la voie officielle est le régime des artistes-auteurs (autoédition). Pour un produit qui n’est pas une œuvre originale, ou si la vente devient une vraie activité commerciale, c’est la micro-entreprise.
Le piège des « 2 000 € et 30 ventes »
On lit souvent qu’on peut vendre tranquillement tant qu’on reste sous 2 000 € ou 30 ventes par an. C’est faux.
D’après economie.gouv.fr, ces chiffres sont des seuils de transmission : au-delà, les plateformes envoient vos données au fisc. Ce sont « non des seuils d’imposition ». La même page rappelle que vendre des biens qu’on a fabriqués pour les vendre est une activité à déclarer, contrairement à la revente de ses affaires personnelles d’occasion.
Un ebook que vous avez écrit pour le vendre entre dans le second cas.
Voie n° 1 : le régime des artistes-auteurs (autoédition)
C’est la voie prévue pour un auteur qui vend lui-même son livre. La Sécurité sociale des artistes-auteurs y consacre une fiche : « Autoédition d’une œuvre originale ». Elle définit l’autoédition comme le fait, pour un auteur, de « prendre en charge lui-même les frais d’édition, de fabrication et de diffusion de son œuvre ».
Les 3 conditions
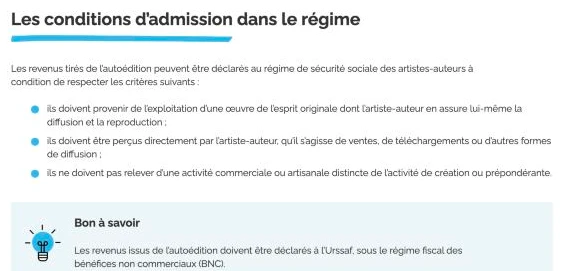
Selon cette fiche, vos revenus relèvent du régime des artistes-auteurs si :
- ils viennent de l’exploitation d’une œuvre de l’esprit originale dont vous assurez vous-même la diffusion ;
- ils sont perçus directement par vous ;
- ils ne constituent pas une activité commerciale distincte ou prépondérante par rapport à la création.
 (agrandir la capture)
La fiche cite nommément Amazon KDP, Kobo Writing Life, Bookelis et Lulu. En revanche, les objets dérivés (mugs, t-shirts, carnets) n’en relèvent qu’exceptionnellement, et les revenus publicitaires relèvent des BIC.
Les démarches
- Obtenir un SIRET : déclarez votre début d’activité sur le guichet unique des formalités d’entreprises (URSSAF). Ce n’est pas une création de société.
- Déclarer vos revenus en BNC sur votre déclaration d’impôt (formulaire 2042-C-PRO, voir plus bas).
- Déclarer chaque année à l’URSSAF sur artistes-auteurs.urssaf.fr. Sans déclaration, les cotisations sont calculées d’office avec une majoration de 25 % (URSSAF).
Les cotisations en 2026
D’après la Sécurité sociale des artistes-auteurs, elles se calculent sur votre bénéfice majoré de 15 % :
| Cotisation | Taux 2026 |
|---|---|
| Vieillesse déplafonnée | 0,40 % |
| Vieillesse plafonnée | 6,90 % |
| CSG | 9,20 % |
| CRDS | 0,50 % |
| Formation professionnelle | 0,35 % |
| Total | 17,35 % |
Bonus peu connu : une assiette de 1 803 € valide un trimestre de retraite, et 7 212 € en valident quatre (ce qui change en 2026).
Voie n° 2 : la micro-entreprise
La fiche autoédition l’indique en creux : si la vente devient une activité commerciale à part entière, si le produit n’est pas votre œuvre originale (un pack de modèles, une compilation), ou si vous vendez des objets, la micro-entreprise est plus adaptée.
Les chiffres clés en 2026 (service-public.gouv.fr, F36244 et F36232) :
| Micro-entreprise | Vente de marchandises | Prestations de services (BIC) | Activité libérale (BNC) |
|---|---|---|---|
| Plafond de chiffre d’affaires | 203 100 € | 83 600 € | 83 600 € |
| Abattement fiscal | 71 % | 50 % | 34 % |
| Cotisations sociales | 12,3 % | 21,2 % | 25,6 % |
| Versement libératoire (option) | 1 % | 1,7 % | 2,2 % |
Point non tranché : nous n’avons trouvé aucune source officielle qui dise si la vente d’un fichier téléchargeable relève de la « vente de marchandises » ou des « prestations de services ». La différence de cotisations est importante (12,3 % contre 21,2 % ou 25,6 %) : posez la question à l’URSSAF ou à un expert-comptable avant de vous immatriculer.
Comment déclarer aux impôts
Sur le formulaire 2042-C-PRO, régime micro-BNC, vous inscrivez vos recettes brutes, sans rien déduire :
- activité professionnelle : cases 5HQ (et suivantes) ;
- activité non professionnelle : cases 5KU (et suivantes).
L’administration applique ensuite un abattement de 34 %, avec un minimum de 305 €. C’est pour cette raison qu’en dessous de 305 € de recettes, aucun impôt n’est dû (F31725).
À ne pas confondre : les droits d’auteur versés par un éditeur se déclarent en traitements et salaires (impots.gouv.fr). Ce n’est pas votre cas si vous vous autoéditez.
Et la TVA ?
- Taux : 5,5 % pour un livre numérique qui reproduit pour l’essentiel un livre imprimé ; sinon 20 % (BOFiP). Un ebook « guide pratique » sans version papier est donc souvent au taux normal.
- Franchise en base : en dessous des seuils, vous ne facturez pas de TVA. Pour les auteurs, service-public indique 50 000 € pour les livraisons d’œuvres et cessions de droits, 35 000 € pour leurs autres activités ; en micro-entreprise, 85 000 € (ventes) ou 37 500 € (services) (F21746). Le seuil exact applicable à l’autoédition n’est pas précisé : à confirmer.
- Clients dans d’autres pays de l’UE : au-delà de 10 000 € par an de ventes à des particuliers, c’est la TVA du pays de l’acheteur, via le guichet OSS (impots.gouv.fr).
Si vous vendez depuis Systeme.io, notre guide TVA pour Systeme.io explique le réglage à cocher quand vous êtes en franchise.
Où vendre : ce que vous gardez sur un ebook à 20 €
Les taux viennent des pages officielles de chaque plateforme. Les montants sont des illustrations calculées pour un ebook vendu 20 € TTC en France.
| Plateforme | Ce qu’elle prend | Vous gardez (environ) | Qui gère la TVA ? |
|---|---|---|---|
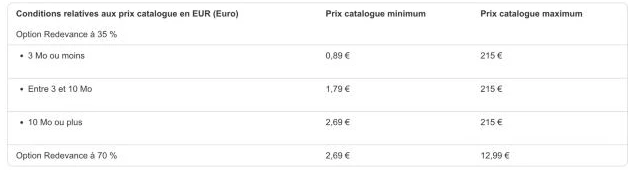
| Amazon KDP | 65 % (option 35 % obligatoire au-delà de 12,99 €) | 6,60 € | Prix affichés TTC par Amazon |
| Kobo Writing Life | 30 % du prix HT (prix ≥ 1,99 €) | 13,30 € | Kobo (à vérifier) |
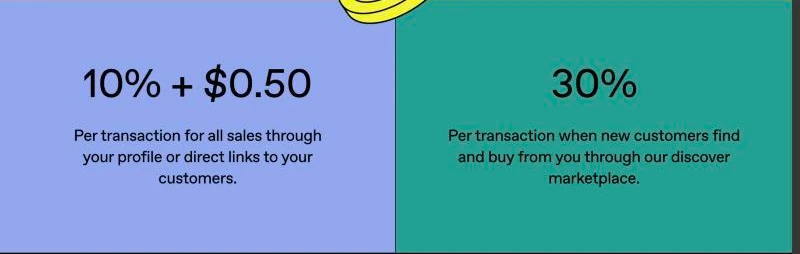
| Gumroad | 10 % + 0,50 $ | 17,50 € | Gumroad (vendeur officiel) |
| Payhip (gratuit) | 5 % + frais Stripe/PayPal | 18,45 € | À vérifier |
| Vente directe : Systeme.io gratuit + Stripe | 0 % + frais Stripe (1,5 % + 0,25 €) | 19,45 € | Vous |
Illustration : ebook vendu 20 €
Ce que vous gardez sur une vente
Avant impôts et cotisations. KDP : option 35 % au-delà de 12,99 €. Taux des pages officielles, septembre 2026.
Détail des calculs :
-
KDP : à 20 €, vous êtes au-dessus de la fourchette de l’option 70 % (2,69 € à 12,99 € sur Amazon.fr, KDP). Redevance 35 % du prix HT : 20 ÷ 1,055 × 35 % ≈ 6,64 €. À 9,99 € avec l’option 70 %, vous gardiez environ 6,39 € (après 0,12 €/Mo de frais de livraison pour un fichier de 2 Mo).
 (agrandir la capture)
Capture : kdp.amazon.com, 30/09/2026 -
Kobo : 70 % du prix HT (Kobo) : 18,96 × 70 % ≈ 13,27 €.
-
Gumroad : 2 € + 0,50 $ (environ 0,45 €) (Gumroad). L’aide de Gumroad indique que ce tarif n’inclut pas les frais de carte : le net réel peut être un peu plus bas.
 (agrandir la capture)
Capture : gumroad.com/pricing, 30/09/2026 -
Payhip : 5 % = 1 €, plus environ 0,55 € de frais Stripe (Payhip).
-
Systeme.io : 0 % de commission (Systeme.io), frais Stripe pour une carte européenne standard : 20 × 1,5 % + 0,25 € = 0,55 € (Stripe). Calcul fait en franchise de TVA.
Ce que le tableau ne dit pas : Amazon et Kobo vous apportent des lecteurs. En vente directe, c’est à vous d’amener les visiteurs (réseaux sociaux, liste email, blog). En échange, vous gardez l’email de chaque acheteur, ce qui permet de lui vendre votre prochain livre.
Beaucoup d’auteurs combinent les deux : Amazon pour être trouvé, vente directe pour les lecteurs qui les suivent déjà.
Exemple complet : 150 ebooks à 20 € en un an
Illustration, calcul simplifié, régime artiste-auteur, franchise de TVA, vente directe :
- Recettes : 150 × 20 € = 3 000 €.
- Frais Stripe : 150 × 0,55 € = 82,50 €.
- Bénéfice imposable (micro-BNC) : 3 000 € − 34 % = 1 980 €, ajoutés à vos autres revenus. Avec une tranche marginale à 11 % : environ 218 € d’impôt.
- Cotisations sociales : 1 980 € + 15 % = 2 277 € d’assiette × 17,35 % ≈ 395 €. Cette assiette dépasse 1 803 € : un trimestre de retraite validé.
- Reste environ : 3 000 − 82,50 − 218 − 395 ≈ 2 305 €, soit environ 77 % du chiffre d’affaires.
Avec KDP à 20 €, les mêmes 150 ventes rapporteraient environ 996 € avant impôts et cotisations.
Vendre son ebook en direct avec Systeme.io (plan gratuit)
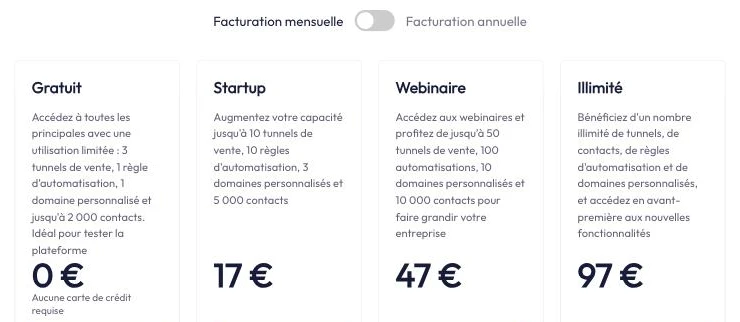
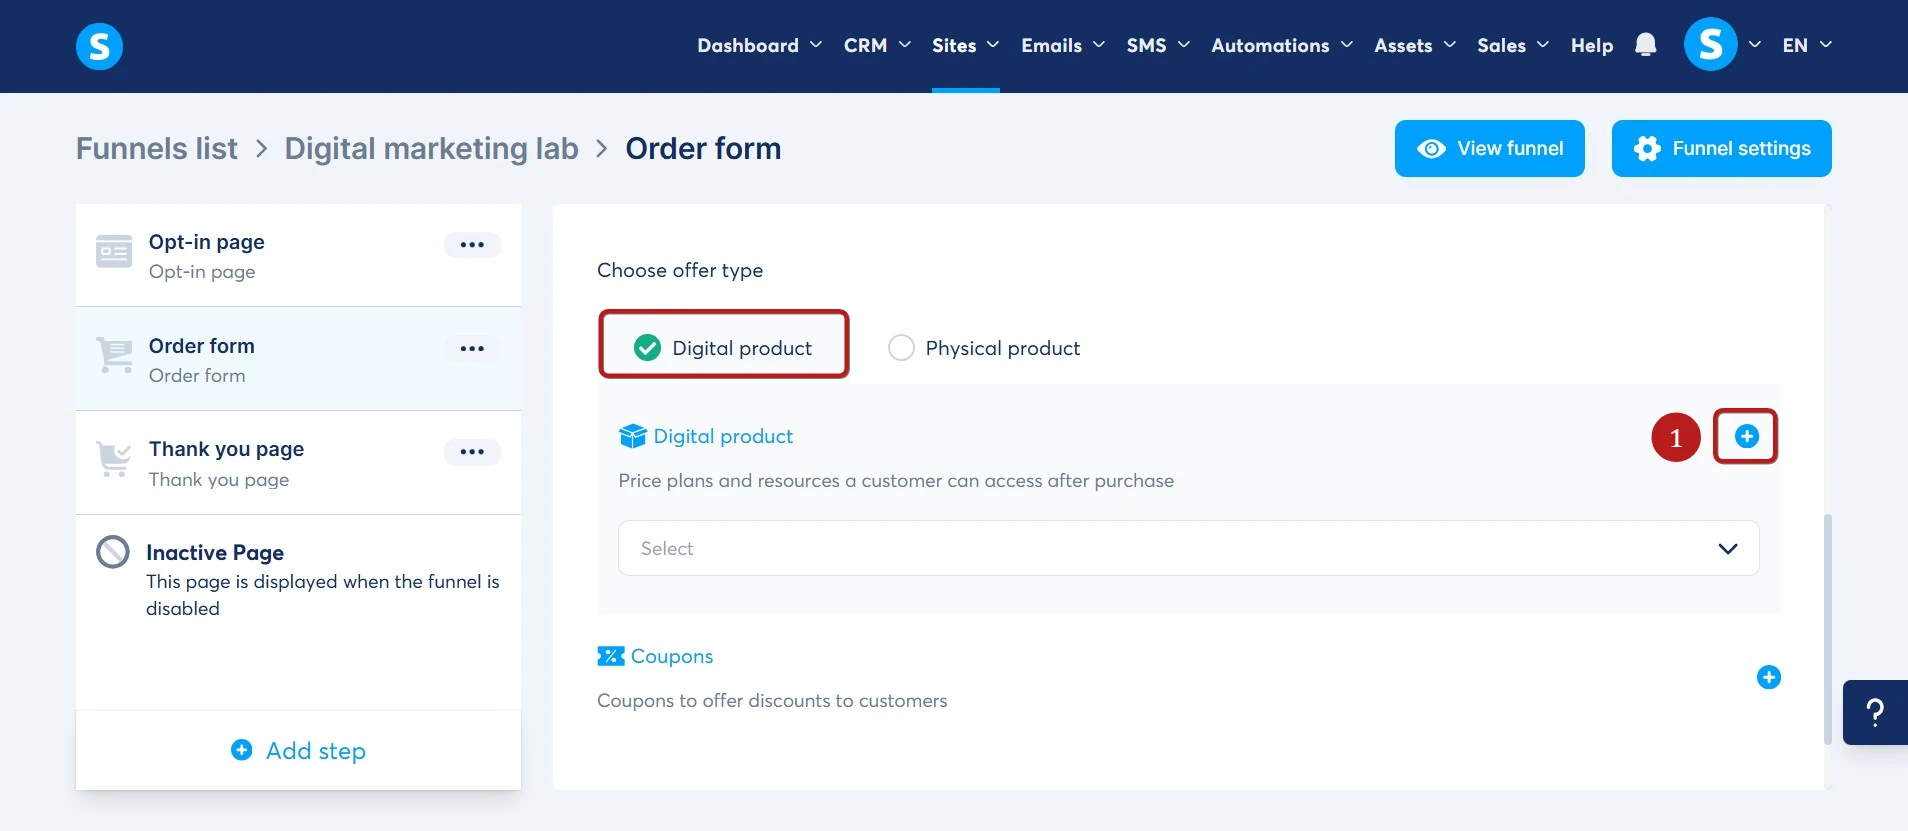
Si vous choisissez la vente directe, le plan gratuit de Systeme.io couvre l’essentiel sans abonnement : page de vente, page de paiement reliée à Stripe ou PayPal, livraison automatique du fichier par email, et 2 000 contacts pour construire votre liste de lecteurs. Systeme.io ne prend aucune commission sur les ventes.
 (agrandir la capture)
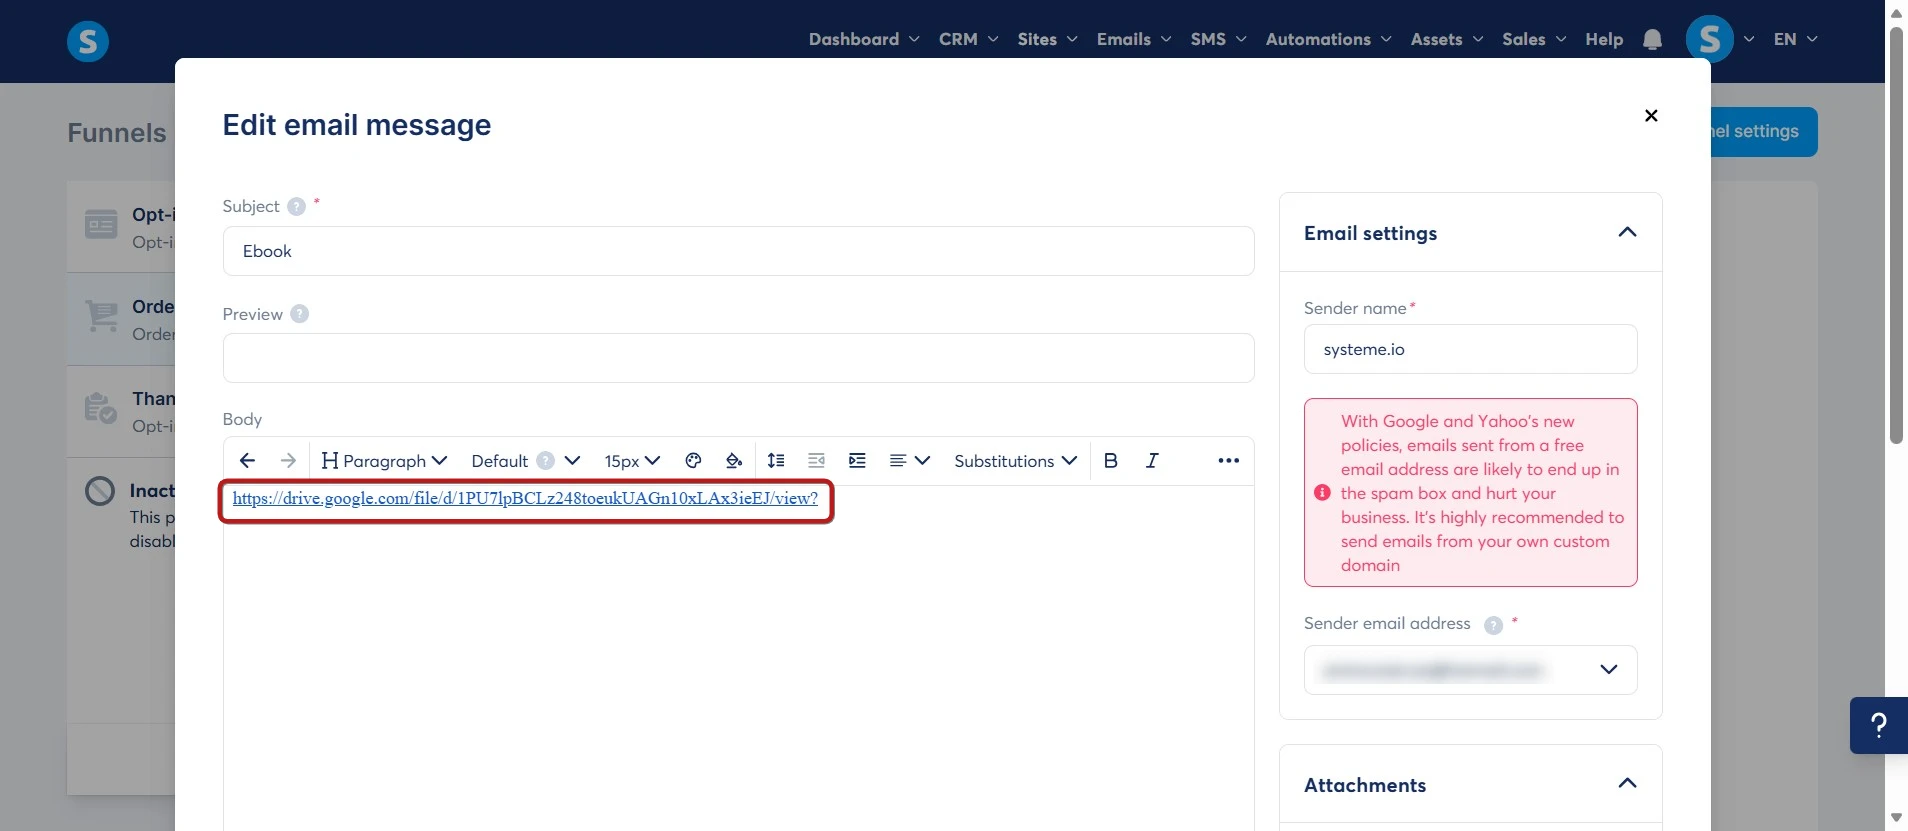
L’aide officielle décrit la méthode : vous créez le produit, puis une règle d’automatisation envoie un email avec le lien de téléchargement (ou le fichier en pièce jointe, jusqu’à 5 Mo) après chaque vente.
 (agrandir la capture)
 (agrandir la capture)
Le plan gratuit de Systeme.io
Sans carte bancaire ni limite de durée : 2 000 contacts, emails illimités et 0 % de frais de transaction sur vos ventes.
Tarifs officiels vérifiés le
Lien affilié · sans surcoût pour vousDeux points à régler avant la première vente :
- la TVA : si vous êtes en franchise, cochez « Ne pas facturer la TVA » (notre guide) ;
- une page de capture pour offrir un extrait gratuit en échange d’un email : c’est ce qui fera venir vos futurs acheteurs.
Pas sûr du plan qu’il vous faut ? Notre calculateur vous répond en 30 secondes.
Checklist avant votre première vente
- Vérifier que votre ebook est votre œuvre originale (sinon, micro-entreprise).
- Déclarer votre début d’activité pour obtenir un SIRET.
- Choisir votre taux de TVA (5,5 % ou 20 %) ou la franchise, et régler votre plateforme en conséquence.
- Choisir la ou les plateformes de vente.
- Garder une trace de chaque vente (export mensuel).
- Au printemps : déclarer vos recettes sur la 2042-C-PRO, puis à l’URSSAF artistes-auteurs.
En résumé
Vendre un ebook en tant que particulier est possible, mais pas sans déclaration. Pour votre propre livre, le régime des artistes-auteurs évite de créer une entreprise : un SIRET, une déclaration en BNC et une déclaration URSSAF par an. Côté plateformes, Amazon apporte des lecteurs mais garde l’essentiel du prix, alors que la vente directe vous laisse près de 97 % de chaque vente et l’email de l’acheteur.
Le plan gratuit de Systeme.io
Sans carte bancaire ni limite de durée : 2 000 contacts, emails illimités et 0 % de frais de transaction sur vos ventes.
Tarifs officiels vérifiés le
Lien affilié · sans surcoût pour vousCe guide est informatif et ne constitue pas un conseil fiscal ou juridique. Pour votre situation personnelle, contactez l’URSSAF, votre centre des impôts ou un expert-comptable.
Sources
- Service-public.gouv.fr — Revenus accessoires (F31725)
- Economie.gouv.fr — Vente de biens : faut-il déclarer ces revenus ?
- Sécurité sociale des artistes-auteurs — Autoédition d’une œuvre originale
- Sécurité sociale des artistes-auteurs — Taux de cotisations
- Sécurité sociale des artistes-auteurs — Ce qui change en 2026
- URSSAF — Débuter une activité d’artiste-auteur
- URSSAF — Modalités de déclaration et de paiement
- Service-public.gouv.fr — Micro-entrepreneur : régime fiscal (F36244)
- Service-public.gouv.fr — Cotisations du micro-entrepreneur (F36232)
- Service-public.gouv.fr — Franchise en base de TVA (F21746)
- BOFiP — TVA à 5,5 % sur les livres
- Impots.gouv.fr — Formulaire 2042-C-PRO 2026
- Amazon KDP — Options de redevances
- Kobo Writing Life — Rémunération
- Gumroad — Tarifs
- Payhip — Plans et frais
- Stripe — Tarifs France
- Systeme.io — Comment vendre votre ebook
Questions fréquentes
Peut-on vendre un ebook sans être auto-entrepreneur ?
Oui, si c’est votre propre œuvre originale et que vous percevez directement les revenus : c’est le régime des artistes-auteurs pour l’autoédition. Vous déclarez un début d’activité pour obtenir un SIRET, puis vous déclarez vos revenus en BNC aux impôts et chaque année à l’URSSAF artistes-auteurs. La micro-entreprise n’est pas obligatoire dans ce cas.
Faut-il déclarer quelques ventes d’ebook seulement ?
Oui. Service-public.gouv.fr indique qu’un revenu accessoire est imposable quel que soit son montant. En dessous de 305 € de recettes dans l’année, aucun impôt n’est dû grâce à l’abattement minimum, mais les sources officielles ne prévoient pas de dispense de déclaration.
Les seuils de 2 000 € et 30 ventes, c’est quoi ?
Ce sont les seuils à partir desquels les plateformes (Vinted, Leboncoin, etc.) transmettent vos informations à l’administration fiscale. economie.gouv.fr précise que ce ne sont pas des seuils d’imposition.
Quelle TVA sur un ebook ?
5,5 % si le livre numérique reproduit pour l’essentiel le contenu d’un livre imprimé, sinon le taux normal de 20 %. Si vous êtes en franchise en base de TVA, vous n’en facturez pas du tout. Au-delà de 10 000 € de ventes par an à des particuliers d’autres pays de l’UE, c’est la TVA du pays de l’acheteur qui s’applique.
Où vendre son ebook quand on débute ?
Amazon KDP et Kobo vous apportent des lecteurs mais gardent 30 à 65 % du prix. Gumroad gère la TVA à votre place pour 10 % + 0,50 $ par vente. La vente directe (par exemple le plan gratuit de Systeme.io avec Stripe ou PayPal) vous laisse presque tout le prix et l’email de l’acheteur, mais c’est à vous d’amener les visiteurs et de gérer la TVA.